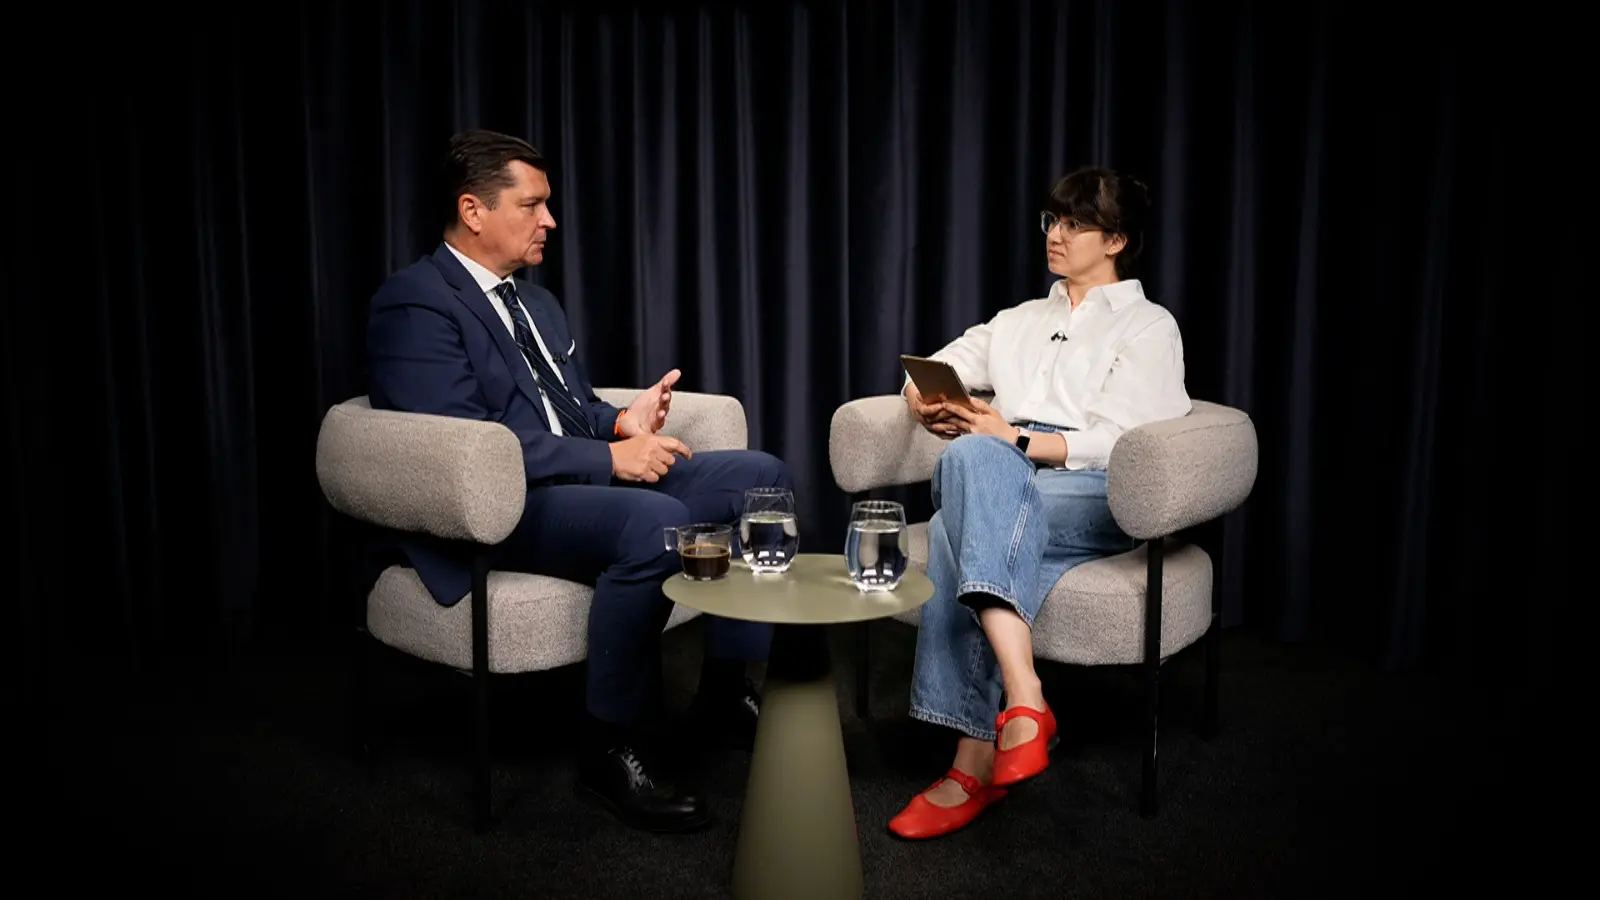
Aceste evenimente nu mai sunt excepționale, ci devin parte din realitatea
Doar un al patrulea domiciliu din România beneficiază de o poliță de asigurare obligatorie, iar numărul celor care au ales și o protecție suplimentară este încă mai redus. Într-un dialog realizat pentru portalul HotNews, Cătălin Vasile, ocupând funcția de Director Vanzări la NN Asigurări, a detaliat cele mai semnificative amenințări ce ponderează asupra proprietarilor, a evidențiat distincțiile dintre asigurarea obligatorie PAD și cea facultativă, precum și ce aspecte ar trebui analizate de către cei care dețin deja o poliță. Când îmi imaginez casa, această idee se alătură cu noțiunile de cuib, liniste, siguranță, binecuvântare și uniunea familială. Probabil, pentru majoritatea dintre noi, aceasta este perceputa exact în acest mod. Totuși, pare că nu acordăm atenție suficientă noțiunii de a păstra această sensație de siguranță.
Ultimele știri
 Trotinetele electrice au restricții în parcuri și pe bulevardele Sectorului 6: doar 15 km/h și zone
 Weekend de flamenco, operă și dans în Sectorul 2: Viva España transformă Pictor Arthur Verona într-o mică Spanie
 Reforma TAROM: Guvernul Niculescu propune grupul aeronautic național
 Accident în Craiova, cu 20 de persoane implicate. A fost activat Planul Roșu de Intervenție
Conform informațiilor prezentate în interviu, aproximativ 24,9 procent din toate locuințele din țară sunt acoperite de o poliță PAD, în timp ce doar 18 procent beneficiază și de o poliță facultativă. Această dispoziție devine mai alarmantă atunci când luăm în considerare faptul că, pentru un număr semnificativ de români, locuința reprezintă unul dintre pilonii fundamentali ai bogăției personale. Cum am menționat anterior, polița obligatorie PAD asigură protecție împotriva trei tipuri de evenimente considerate de mare gravitate: cutremure, alunecări de teren și inundații generate de cauze naturale. În cadrul aceluiași interviu, Cătălin Vasile a specificat că limita maximă de compensație oferită de PAD este de 100.000 lei pentru clădiri construite din materiale clasificate ca fiind rezistente, iar pentru structuri realizate din materiale mai puțin耐 rezistenței, această sumă scade la 50.000 lei.
Pentru varianta obișnuită de poliță, cu un acoperire de 100.000 lei, costul anual menționat în discuție este de 130 de lei. Asigurarea facultativă funcționează ca un completare a poliței PAD. ea poate acoperi diferența dintre valoarea reală a locuinței și suma garantată de polița obligatorie, precum și alte tipuri de riscuri care nu sunt incluse în cadrul PAD. Deși evenimentele catastrofice de natură sunt de obicei percepute ca raritudine, incidentele ce apar în cadrul gospodăriei sunt mult mai frecvente și strâns legate de rutina zilnică. Cătălin Vasile a exprimat opinia că o parte semnificativă din problema provine din modul în care percepția publică interpretează rolul asigurării. Mulți cred că o poliță de asigurare a locuinței trebuie să intervenga numai în fața catastrofelelor majore.
Și, de fapt, analizând PAD – denumirea oficială fiind Polița de Asigurare împotriva Dezastrărilor naturale – observăm că ea acoperie exact acele trei fenomene menționați anterior: cutremur, alunecări de teren și inundații provocate de forțe naturale. În funcție de zonă geografică, aceste riscuri pot avea o frecvență scăzută, dar nu sunt nule. Pe de altă parte, o poliță de asigurare facultativă a locuinței are capacitatea să intervenă și în situații de zi cu zi, care, deși apar banale, pot genera Consecințe semnificative. De exemplu, o rupere de conductă în baie poate duce la inundare, fie datorită negligenței unui vecin, fie prin acțiunea proprie, sau un incendiu poate apărea neașteptat. În ultimii ani, am asistat la o creștere alarmantă a numărului de fenomene meteorologice extreme.
Am fost martori la furtuni violente, ploi torențiale, grindină puternică, toate capabile să provoace deteriorări la acoperișuri, fațade, geamuri și carpinerie.
Aceste evenimente nu mai sunt excepționale, ci devin parte din realitatea climatică contemporană. Luând ca exemplu inundațiile, anul trecut au fost înregistrate peste 18.000 de cazuri în care daunele au fost compense de către asigurători. Aceasta se traduce în aproximativ 50 de evenimente pe zi, un număr care arată clar frecvența acestor fenomene. Mai mult decât atât, efectul unui astfel de incident poate fi devastator. Cele mai mari daune cauzate de inundații generate de instalațiile interioare ale unui apartament au ajuns la valoarea de 42.000 de euro în anul trecut. Acest fapt se explică prin posibilitatea ca apa să afecteze bunuri de valoare mare deținută în locuință sau să se extindă spre vecinii locuitori ai apartamentelor de sub cel inundat, generând astfel o responsabilitate civilă.
Acesta aspect al răspunerii către terți este precis unul dintre riscurile pe care o poliță de asigurare bine structurată le poate acoperi.
Unul dintre mesajele esențiale transmise în discuție este că proprietarii nu trebuie să se limiteze la evaluarea doar a prețului unei polițe. Esențial este, în primul rând, să se verifice ce tipuri de riscuri sunt acoperite și care sunt limitele maximale de plată în caz de sinistru. Care este, deci, diferența concretă între PAD și o poliță facultativă de asigurare a locuinței? Ce protejează fiecare și de ce este indicat să le considerăm ca două instrumente care se completă reciproc? Cătălin Vasile, NN, a clarificat că asigurarea obligatorie PAD acoperie cele trei evenimente majore deja mentionate: cutremur, alunecări de teren și inundații cauzate de factori naturali.
Ei are o limită de despăgubire fixă de 100.000 lei pentru clădiri din materiale rezistente și de 50.000 lei pentru construcții din materiale mai fragile, precum casele din lemn sau structuri vechi.
Nu avem o imagine completă a scorului global al locativului
Prețul este unic și fixat la 130 de lei pe an pentru variantă standard, care asigură o protecție de 100.000 lei. Acoperim, deci, trei tipuri de riscuri de mare impact. Acum, în situația în care valoarea proprietății depășește suma de 100.000 lei, diferența poate fi acoperită prin intermediul unei polițe facultative. De asemenea, dacă dorim să extindem protecția și spre alte tipuri de evenimente, în afara celor trei incluse în PAD, soluția este aceeași: o poliță facultativă. Aceste polițe nu înlocuiesc, ci completă PAD și nu pot fi achiziționate în lipsa ei. Orice persoană care dorește să achiziționeze o asigurare facultativă trebuie să dețină în prealabil polița obligatorie. Pentru orice variație în privința riscurilor acoperite sau a sumelor asigurate, polița facultativă intervenă pentru a colma spațiul gol.
Care sunt, deci, cele mai întâlnite riscuri și daune ce apar într-o locuință și pe care proprietarii le subestimă frecvent?
Conform declarațiilor lui Cătălin Vasile, NN, defectarea instalațiilor sanitare reprezintă cel mai frecvent tip de incident. Deși frecvența este mare, impactul individual al fiecărui eveniment este de obicei moderat, datorită posibilității de intervenție rapidă – când se observă o scurgere de apă, acțiunile de reparație pot fi inițiate fără întârziere. Totuși, când ne orientăm spre evenimente cu frecvență mai redusă dar cu efecte devastatoare, incendii locuinței ies în evidență. Anul trecut, opt dintre zece cele mai mari despăgubiri încheiate de asiguratori au fost generate de incendii. În total, asigurătorii au plătit peste 200 de milioane de lei ca compensație pentru daunele locuințelor afectate de diverse incidente, inclusiv incendii, inundații și alte evenimente.
Această sumă reflectă plățile efectuate doar pentru locuințele care erau deja asigurate, adică pentru acel 18 procent din total.
Nu avem o imagine completă a scorului global al locativului, deoarece asigurătorii nu măsoară incidentele care nu duc la cereri de compensație. Totuși, prin extrapolarea ratelor observate, putem infera că numărul real de incidente este mult mai mare. Există sute de mii de cazuri legate de defețele instalațiilor sanitare în fiecare an și zeci de mii de incendii. Revenind, deci, la punctul esențial: problemele legate de instalațiile sanitare, incendii locuinței și crescerea dramatice a fenomenele meteorologice extreme reprezintă trei categorii de riscuri ce merită atenție. Și dacă ne referim doar la primul trimestru al anului curent, au fost înregistrate 1.200 de cereri de despăgubire cauzate de fenomene meteorologice extreme, iar în al doilea trimestru acest număr a crescut semnificativ la 4.300.
Aceste valori indică existența de perioade de tranziție între sezoane, în care frecvența fenomenelor meteo violente se accentuează, așteptându-ne astfel la furtuni, ploi torențiale și grindină în fiecare primăvară și toamnă, fenomene capabile să provoace defecte structurale sau functionale în locuințe. Cum trebuie alesă o asigurare facultativă a locuinței și la ce elemente trebuie să acordăm atenție? Cătălin Vasile, NN, a 인정 că productul este, în realitate, complex și că această caracteristică poate contribui la hesitarea publicului. Uneori, comparațiile detaliate între oferte pot pară supraccărcătoare. Totuși, abordarea pas cu pas poate simplifica procesul. În primul rând, trebuie să analizăm ce riscuri sunt efectiv acoperite: ce tipuri de evenimente pot genera daune și ce protejează concret polița pe care o analizăm.
Pentru a ilustra, în polița noastră sunt incluse 24 de tipuri distincte de riscuri. Uneori, nu ne gândim la scenarii neobişnuite, cum ar fi caderea de obiecte din atmosferă.
Un exemplu ar fi un boom sonic generat de una avionă care trece la viteză supersonică în apropiere, capabil să vibreze sau să spargă geamurile. Există o varietate impresionantă de scenarii de risc, iar citirea atentă a listei poate revela protecții neașteptate. Un alt criteriu esențial este suma maximă de despăgubire. În această legătură, mi adresez și celor care dețin deja o poliță. Inițial, trebuie să evaluăm: cât estimăm că valoarea proprietății, cât credem că valoarea bunurilor din interior și cât asigurătorul se angajează să plătească în caz de sinistru. Apoi, revenind la observație anterioară, este vital să verificăm suma asigurată. Mulți proprietari au polițe încheiate acum șapte, zece ani sau mai multe, care au fost reînnoite automat în aceleași condiții.
Totuși, dacă analizăm evoluția prețurilor imobiliare, devine evident că acești proprietari sunt probabil sub-asigurați prezent.
O�i ar fi ceva cu proprietatea lor, suma actuală de asigurare ar reprezenta doar o parte din valoarea reală a locuinței în prezent. Am spus deja: trebuie să analizăm riscurile acoperite, sumele asigurate și tipurile de costuri incluse în compensație, deoarece și acest aspect are semnificație. Dacă apare un sinistru – fie incendiu, fie inundație – există o serie largă de cheltuieli care nu se limitează la remetrierea locuinței sau curățenia după foc. Se adaugă costuri de proiectare pentru intervențiile de reparație, onorarii de specialisti, taxe administrative și potriviri juridice. Toate acestea trebuie luate în considerare atunci când se selectează o poliță de asigurare, deoarece subestimarea acestor elemente poate duce la o protecție insuficientă chiar și atunci când există o poliță.
Sursă: hotnews
Conținut scris de redacția noastră sectorul-2.ro / HotNews.ro și asistat AI.